Poder & Gobierno
BAJAMOS DE CATEGORÍA

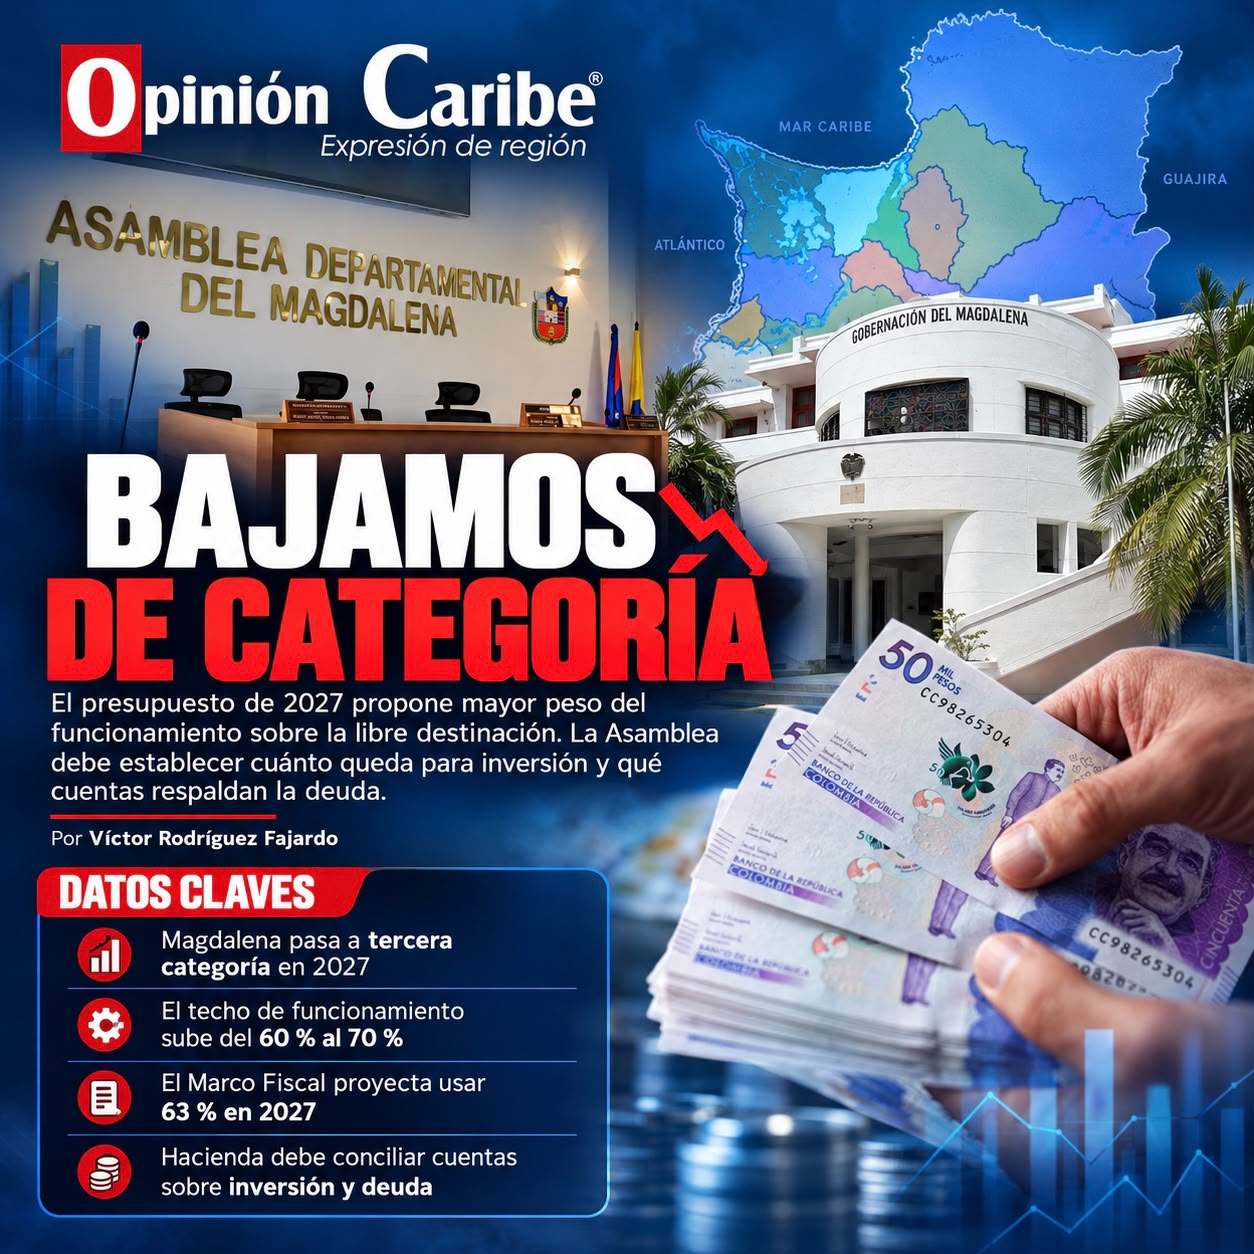
El presupuesto de 2027 propone mayor peso del funcionamiento sobre la libre destinación. La Asamblea debe establecer cuánto queda para inversión y qué cuentas respaldan la deuda.
Por: Víctor Rodríguez Fajardo
Opinión Caribe
El Magdalena prepara su presupuesto de 2027 en tercera categoría. El artículo 22 del proyecto que tramita la Asamblea ya incorpora ese cambio. La discusión debe llegar hasta las necesidades de la gente: qué dinero habrá para la alimentación escolar, qué carretera podrá financiarse y qué obligaciones recibirán los próximos gobiernos.
En segunda categoría, el funcionamiento tiene un techo del 60 % de los ingresos corrientes de libre destinación; en tercera, sube al 70 %. El cambio permite dedicar una proporción mayor de esas rentas al funcionamiento. El cuadro 36 del Marco Fiscal proyecta utilizar el 63 % en 2027.
La decisión merece atención. Frente a la estimación de 2026, los ingresos de libre destinación crecen 3,8 %, mientras el funcionamiento computable para ese límite aumenta 16,1 %. El Gobierno departamental propone que ese gasto crezca más de cuatro veces lo que crecen los ingresos que lo sostienen.
¿Por qué? ¿Qué obligaciones, costos o nuevas decisiones explican ese aumento? Estar dentro del techo legal no reemplaza la justificación de las prioridades presupuestales.
También hay que comparar correctamente. El presupuesto total cae 13,5 % frente al inicial de 2026, pero este último incorpora muchos más recursos del balance, provenientes de vigencias anteriores. Esa diferencia impide atribuir toda la reducción a la tercera categoría. El cuestionamiento debe concentrarse en las decisiones que los documentos permiten demostrar.
Con el mayor peso propuesto del funcionamiento sobre la libre destinación, se vuelve más urgente establecer cuánto queda efectivamente para inversión y con qué se respaldará la deuda. Al revisar esos soportes aparece una inconsistencia que Hacienda debe resolver.
El Plan Financiero registra para 2027 un balance primario de $3.577 millones. El cuadro 35 del Marco Fiscal presenta un superávit primario de $102.067 millones. Esta cuenta se utiliza para examinar el respaldo del pago de intereses. Dos resultados tan distintos exigen mostrar las fórmulas y conciliar sus componentes.
El resultado más alto incluye $70.000 millones de desembolsos de crédito. La Ley 819 excluye esos desembolsos de los ingresos utilizados para calcular el superávit primario. El préstamo financia una obra y genera obligaciones futuras; incluirlo en ese excedente altera la lectura de la capacidad de pago.
Al retirar únicamente esos $70.000 millones, conservando las demás partidas, quedan $32.067 millones frente a intereses proyectados de $46.778 millones. La conciliación definitiva todavía exige revisar organismos de control y contingencias. La comprobación obliga a corregir el cálculo antes de presentarlo como demostración de holgura financiera.
Ese crédito se vincula en el Marco Fiscal con los corredores Pivijay–Chibolo y San Sebastián–Astrea. Su modelo contempla intereses en 2027 y 2028, pero el pago de capital comienza en 2029 y se extiende hasta 2037. El gobierno que propone endeudarse debe precisar qué entregará; las administraciones posteriores y los contribuyentes necesitan saber con qué ingresos pagarán.
La utilidad de una carretera debe medirse por los municipios que conecta, los tiempos de viaje que reduce y las condiciones para sacar la producción del campo. También por los recursos que exigirá su mantenimiento. Endeudarse compromete una parte de las decisiones de quienes vienen detrás.
Además, la inversión presupuestal incluye servicios sociales y recursos con destinación específica. Su porcentaje dentro del presupuesto no equivale al dinero disponible para nuevas obras. El debate necesita establecer qué puede decidir realmente el Departamento después de atender sus obligaciones.
La respuesta tiene que bajar del cuadro financiero al territorio. El Plan Operativo Anual de Inversiones presenta programas y montos, pero no permite seguir completamente cada asignación hasta su fuente, proyecto, municipio, meta y compromiso contractual. Así queda pendiente identificar cuánto ingreso de libre destinación respalda cada inversión y qué recursos están ya comprometidos.
En el PAE, la pregunta es cuántos estudiantes y días de alimentación cubre la apropiación. En las vías, qué tramo se entregará, cuánto cuesta y qué parte tiene financiación asegurada. En agua, qué obra concreta se ejecutará y cómo se relaciona con las vigencias futuras autorizadas. Para una familia, esas respuestas se traducen en alimentación, movilidad y servicios.
Existe un antecedente que refuerza esa responsabilidad: en la página 171, el Marco Fiscal atribuye a la falta de incorporación del superávit de 2024 en 2025 la imposibilidad de atender pasivos durante esa vigencia. Esa explicación de Hacienda recuerda que las decisiones de la Asamblea tienen consecuencias fuera del recinto.
Hacienda debe presentar una versión conciliada de las cuentas y una relación verificable de proyectos, fuentes y compromisos. A los diputados les corresponde examinar esos soportes y dejar constancia de las razones de su voto. Una explicación verbal debe quedar respaldada en los documentos que sustentan la aprobación.
Bajamos de categoría. El nuevo techo de funcionamiento ya está en el proyecto; las respuestas sobre el dinero que queda para inversión y el respaldo de la deuda tienen que estar en el debate.
El presupuesto se vota en una sesión. Sus obligaciones se pagan durante años. Y a Pedro Pueblo la factura le llega completa.