Poder & Gobierno
La Contraloría reporta $670.000 millones de déficit y Fitch alerta sobre la caja

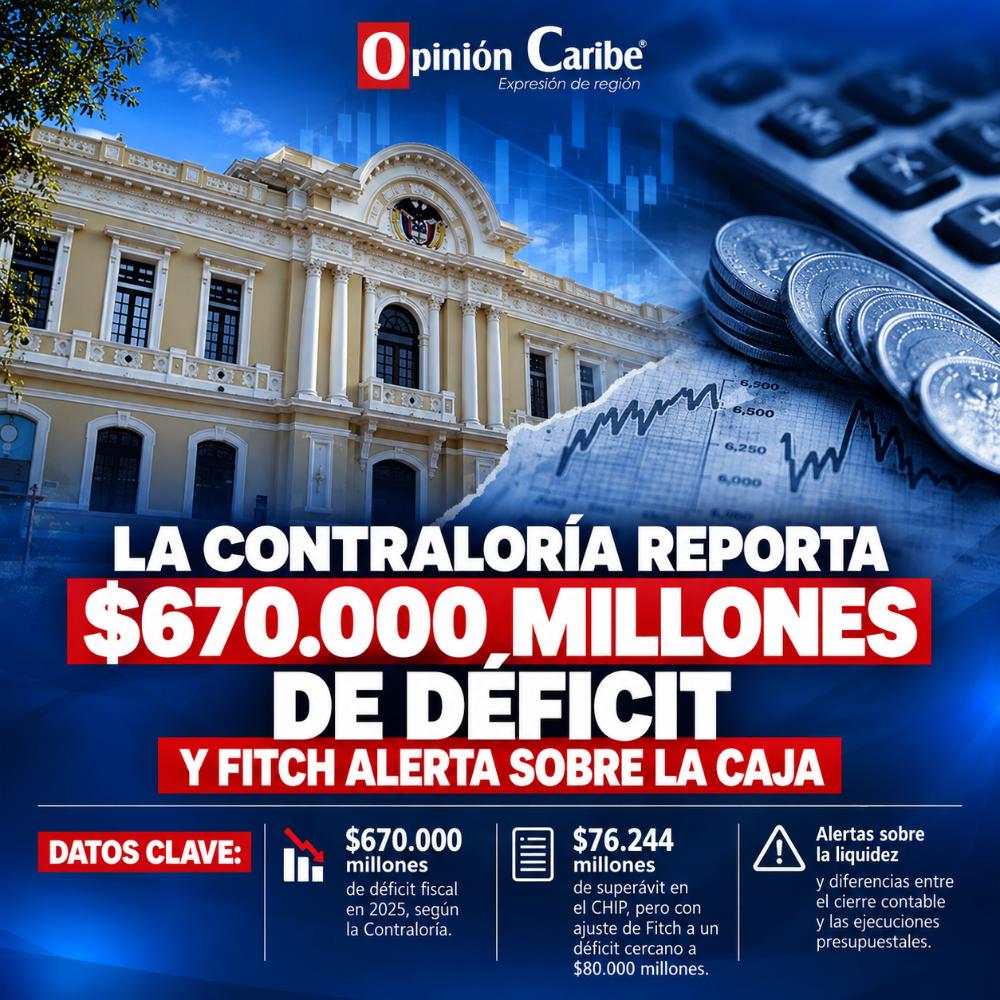
La Contraloría ubicó al Distrito entre las capitales con mayor resultado fiscal negativo de 2025. Fitch encontró diferencias entre el cierre del CHIP y las ejecuciones presupuestales. Los documentos disponibles advierten sobre la liquidez, pero no permiten atribuir el déficit a una sola obra ni afirmar que haya cesación de pagos.
Por: Víctor Rodríguez Fajardo y Arnol sarmiento
Santa Marta cerró 2025 con un déficit fiscal cercano a $670.000 millones, el tercero más alto entre las capitales analizadas por la Contraloría General de la República, después de Bogotá y Cartagena. El resultado aumentó frente a 2024. El informe confirma la magnitud del desequilibrio, pero no desagrega para Santa Marta qué rubros de ingreso, gasto u obligaciones lo produjeron ni cómo se financió.
La precisión importa: un déficit fiscal no equivale automáticamente a deuda bancaria por el mismo monto, ni demuestra que el Distrito haya dejado de pagar. El informe de la Contraloría presenta las fuentes de financiación para el conjunto de las capitales; no permite atribuir a Santa Marta las cifras agregadas de crédito interno, crédito externo o uso de ahorros del Fonpet.
Fitch parte del CHIP: un superávit de $76.244 millones en recursos de libre destinación. Al contrastar las reservas y cuentas por pagar del cierre con las inferidas de las ejecuciones presupuestales, encontró diferencias. Su ajuste es condicional: si toda la brecha correspondiera a recursos libres, el balance bajaría unos $156.000 millones y pasaría a un déficit cercano a $80.000 millones. La variación se calcula a partir de las cifras redondeadas publicadas por Fitch; el informe no ofrece una conciliación por rubro que permita rehacer la operación. Además, para su análisis crediticio, Fitch asumió en cero el efectivo no restringido de 2025, ante posibles inconsistencias y el alto nivel de obligaciones. Es un supuesto del modelo, no prueba de que las cuentas bancarias del Distrito estuvieran en cero.

Los $80.000 millones de Fitch no reemplazan ni contradicen directamente los $670.000 millones de la Contraloría: miden aspectos distintos y emplean ajustes diferentes. El primer cálculo alerta sobre la disponibilidad de recursos libres y la confiabilidad del cierre; el segundo registra el resultado fiscal reportado para la vigencia. Sin la ejecución presupuestal anual completa y una conciliación oficial entre presupuesto, contabilidad y tesorería, no es posible reproducir la diferencia peso a peso.
El portal de transparencia distrital consultado publica para 2025 las ejecuciones de ingresos y gastos del primer semestre. La Alcaldía también publicó los estados financieros con corte a diciembre. En su auditoría del balance, la Contraloría emitió opinión contable sin salvedades, pero calificó el control interno financiero con deficiencias e identificó una incorrección de presentación por $3.659 millones relacionada con bienes de propiedad, planta y equipo. Esa observación no es una declaración de pérdida de recursos ni explica el déficit; sí refuerza la necesidad de conciliar y publicar los soportes de cierre.
Los antecedentes ayudan a entender la presión. Hacienda calculó para 2024 un déficit fiscal de $35.962 millones, aunque el resultado presupuestal fue superavitario en $49.297 millones al incorporar financiación y recursos de vigencias anteriores. También reportó un déficit neto de tesorería de $27.233 millones. Son medidas distintas, pero muestran por qué un superávit presupuestal no basta para responder cuánto efectivo libre había para atender obligaciones.
Fitch describe factores estructurales, no una explicación contable del déficit de $670.000 millones: más del 70 % de los ingresos operativos de Santa Marta entre 2021 y 2025 provino de transferencias nacionales; las necesidades de inversión superan la capacidad de generación de recursos; y los resultados fiscales después de financiación fueron recurrentemente deficitarios entre 2022 y 2025. La agencia también señala que el rezago en agua potable y saneamiento presiona el gasto y que cerca del 48 % del gasto de capital de 2022 a 2025 se financió con ingresos de capital, deuda y superávits de vigencias anteriores.
ESSMAR es otra pieza de la presión futura, pero sus cuentas no explican por sí mismas el déficit distrital de 2025. La empresa, que tiene patrimonio y autonomía financiera propios, reportó pasivos por $125.197 millones al cierre de ese año, frente a $179.137 millones en 2024, y pasivos corrientes por $34.289 millones. Tuvo pérdida operacional de $7.582 millones y una utilidad neta de $397 millones, apoyada en otros ingresos. La empresa volvió al control del Distrito en agosto de 2026, después del periodo analizado; Superservicios consideró viable su plan de rescate y mantuvo la vigilancia especial por seis meses para acompañar, entre otros asuntos, la depuración de pasivos. El efecto fiscal para Santa Marta dependerá de los apoyos, transferencias, garantías o compromisos que asuma el Distrito; no debe sumarse automáticamente el pasivo de ESSMAR a la deuda distrital.
La solución de agua compromete la capacidad futura. Al cierre de 2025, la deuda directa del Distrito era de unos $118.400 millones. La administración proyectó un aumento bruto de $379.200 millones desde 2026, entre créditos ya contratados pero no desembolsados y otros por contratar. Fitch incluye en la deuda ajustada las obligaciones de EDUS pagadas con rentas distritales transferidas a la empresa, y agrega en sus escenarios los créditos previstos para El Curval y obras complementarias, respaldados por vigencias futuras. Su escenario de estrés calcula deuda neta ajustada cercana a $1,07 billones en 2030; no es deuda actual ni un resultado inevitable.
El secretario de Hacienda, Gonzalo Gutiérrez, dijo a Opinión Caribe que “por lo pronto, el Distrito no está inmerso en una causal para entrar nuevamente a Ley 550”; también reconoció acreencias pendientes y litigios. Fitch, por su parte, advierte que la deuda se acercaría a los límites legales en el corto y mediano plazo. El cupo de $407.000 millones autorizado por el Concejo y citado por el funcionario no equivale al margen que queda disponible: ese cálculo debe considerar créditos desembolsados y pendientes, servicio de deuda, obligaciones de EDUS y vigencias futuras. Los documentos consultados no acreditan cesación de pagos ni un nuevo proceso de reestructuración. Para que el cierre pueda verificarse, la Secretaría de Hacienda debería publicar una conciliación entre el CHIP, la ejecución presupuestal anual completa y los estados financieros, e identificar qué obligaciones quedaron pendientes al 31 de diciembre de 2025 y cuáles fueron pagadas durante 2026.
Fuentes: CGR, Situación de las Finanzas del Estado 2025, pp. 114–117; CGR, auditoría del balance 2025, pp. 123 y 303; MinHacienda, Viabilidad Fiscal 2024 de Santa Marta; Fitch Ratings, informe del 16 de octubre de 2026; ESSMAR, estados financieros 2025; Alcaldía, portal de transparencia y estados financieros 2025; Superservicios, comunicado del 11 de agosto de 2026; Opinión Caribe, entrevista al secretario de Hacienda, 15 de octubre de 2026.