Poder & Gobierno
Fondo Milagro y el costo de otra burocracia

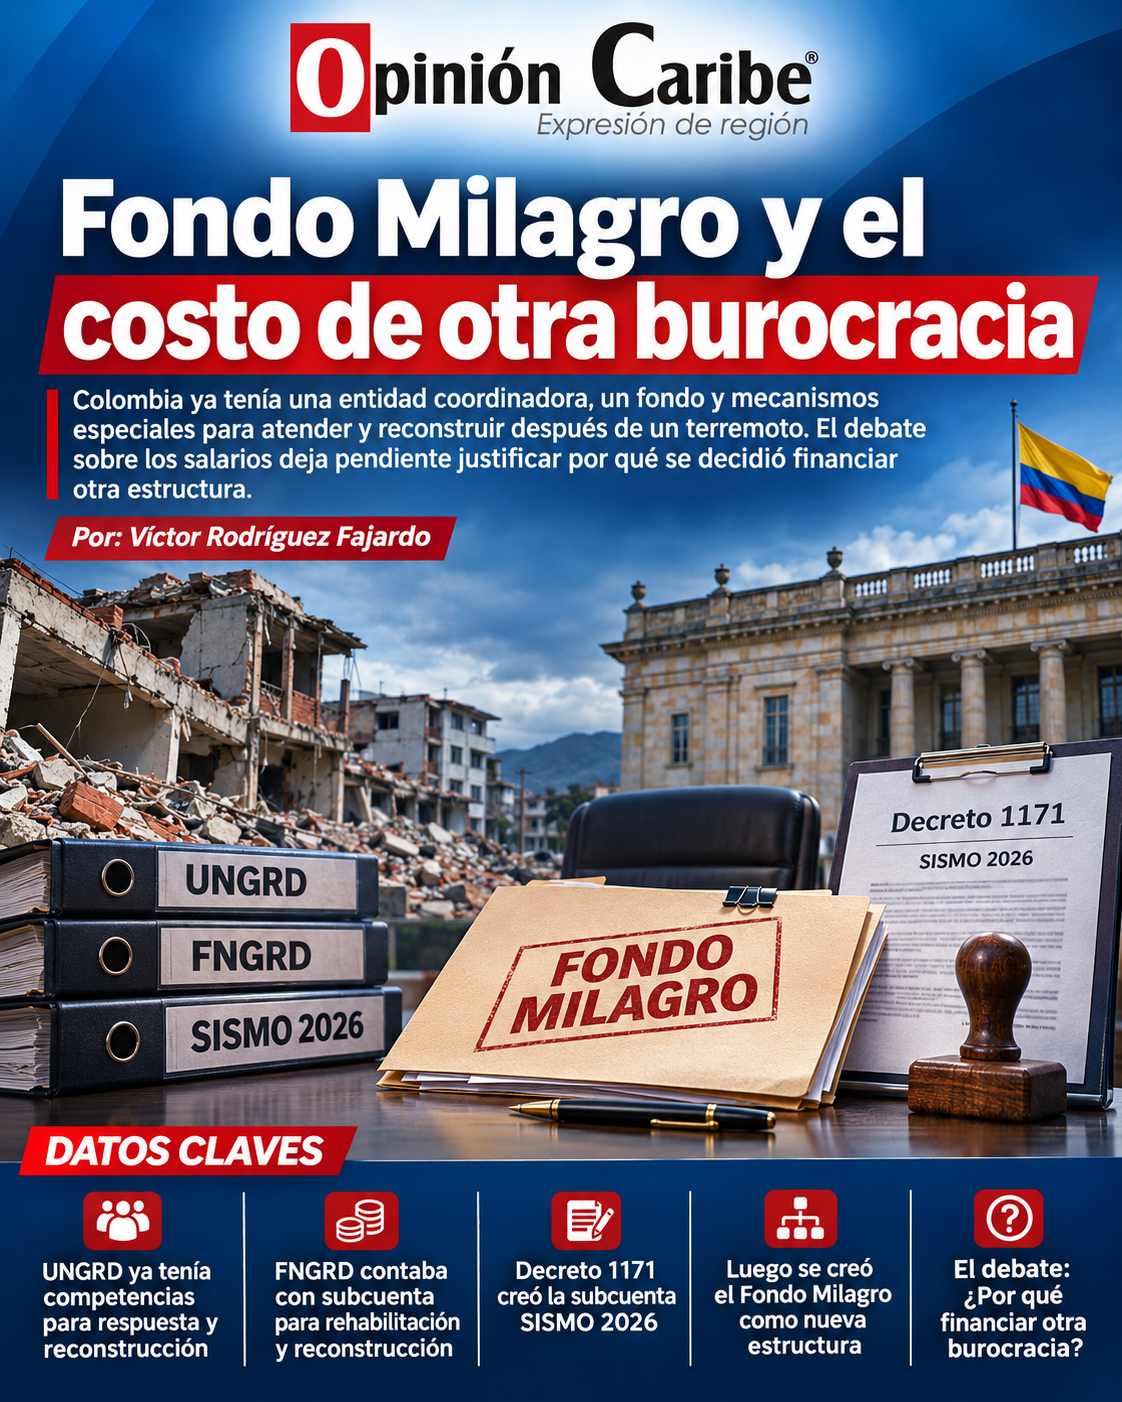
Colombia ya tenía una entidad coordinadora, un fondo y mecanismos especiales para atender y reconstruir después de un terremoto. El debate sobre los salarios deja pendiente justificar por qué se decidió financiar otra estructura.
Por: Víctor Rodríguez Fajardo
Rebajar los sueldos del Fondo Milagro dejaría intacto el problema principal: el Gobierno decidió financiar una administración adicional para intervenir en una emergencia que ya estaba contemplada en las competencias del Estado. La necesidad de esa estructura debe examinarse antes de discutir sus remuneraciones.
El terremoto del 10 de agosto de 2026 encontró una institucionalidad habilitada para actuar. La Unidad Nacional para la Gestión del Riesgo de Desastres, UNGRD, coordina un sistema cuya misión abarca preparación, respuesta y recuperación. Desde 2011, el artículo 19 del Decreto 4147 le asignó a su Subdirección para el Manejo de Desastres la coordinación de la respuesta, la preparación de albergues y el plan de rehabilitación y reconstrucción, además de ejecutar los proyectos a cargo de la Unidad. Un sismo no era una categoría desconocida para el Estado. [1]
También existía el Fondo Nacional de Gestión del Riesgo de Desastres, FNGRD, habilitado por la Ley 1523 de 2012 para recibir aportes nacionales e internacionales y financiar la recuperación. Su artículo 51 creó una subcuenta para rehabilitación y reconstrucción. El propio Gobierno dispuso otra específica, SISMO 2026, mediante el Decreto 1171 del 11 de agosto. Menos de un mes después, el Decreto Legislativo 1379 del 9 de septiembre creó el Fondo Milagro. La emergencia ya tenía un mecanismo financiero antes de que se decidiera montar el nuevo.
Tampoco faltaban herramientas especiales para contratar. El artículo 66 de la Ley 1523 contempla reglas diferenciadas para las actuaciones de respuesta, rehabilitación y reconstrucción comprendidas en esa norma, sujetas a principios y controles públicos. Invocar urgencia exige explicar qué obstáculo concreto subsistía pese a ese régimen.
El Gobierno sostiene que el esquema previo era insuficiente ante la magnitud de los daños. Propone otra organización para integrar fuentes de financiación, conservar recursos en la Cuenta Única Nacional y pagar directamente al beneficiario final. Son características del modelo escogido que deben contrastarse con la posibilidad de adecuar el existente.
La magnitud de una catástrofe puede exigir más personal especializado, recursos y ajustes operativos. Ese diagnóstico debe precisar qué capacidad adicional se necesita y cuánto cuesta incorporarla. Fortalecer los equipos existentes, modificar procedimientos o ampliar atribuciones eran alternativas que merecían evaluación. Crear un fondo independiente compromete recursos de funcionamiento que deben justificarse frente a esas opciones.
Milagro tiene gastos propios. Su contrato fiduciario contempla una Unidad de Gestión con nómina, prestaciones y seguridad social a cargo del patrimonio autónomo. El acta de inicio fija una comisión fiduciaria mensual de 142 salarios mínimos legales vigentes, sin incluir IVA, causada desde el 7 de octubre. A ello se añaden los demás costos previstos para su funcionamiento.
Pagarlos con rendimientos financieros tampoco los vuelve gratuitos: esos rendimientos pertenecen al fondo y dejan de estar disponibles para otras intervenciones. El costo administrativo consume parte de los recursos destinados a superar la catástrofe.
El decreto revisado no presenta una comparación económica entre fortalecer lo existente y montar el nuevo esquema. El Gobierno debe aportar ese soporte con costos completos, tiempos y capacidad adicional verificable. A mi juicio, resulta fiscalmente injustificable multiplicar estructuras sin acreditar su necesidad. Los damnificados tienen derecho a que cada gasto administrativo se explique frente al objetivo de reconstruir.
El presidente Abelardo de la Espriella debe responder por la decisión completa. Reducir los salarios dejaría en pie la estructura y sus demás gastos. La austeridad se prueba desde el momento en que se decide qué administración hace falta financiar.
Soportes documentales
Fuentes oficiales consultadas el 16 de noviembre de 2026
- Decreto 4147 de 2011
Artículos 3, 4 y 19. Objeto de la UNGRD y funciones de su Subdirección para el Manejo de Desastres.
- Ley 1523 de 2012
Artículos 47, 51 y 66. Financiación, subcuentas y régimen especial de contratación.
- Decreto 1171 de 2026
Artículos 3, 5 y 7. Plan de recuperación, coordinación y Subcuenta SISMO 2026.
- Decreto Legislativo 1379 de 2026
Considerandos y artículos 1, 5, 6, 7, 9 y 10. Creación, justificación y funcionamiento del Fondo Milagro.
- Contrato de fiducia mercantil 6.001 de 2026
Contrato 116 de 2026 para Fiducoldex. Apartado 10.1.2, cláusula décima primera y cláusula cuadragésima primera. Personal, costos y régimen laboral.
- Acta de inicio del contrato fiduciario
Inicio el 7 de octubre de 2026. Comisión mensual de 142 salarios mínimos legales vigentes, sin incluir IVA.