Geopolítica Parroquial
En el caso Saab, ¿la justicia colombiana hizo justicia?

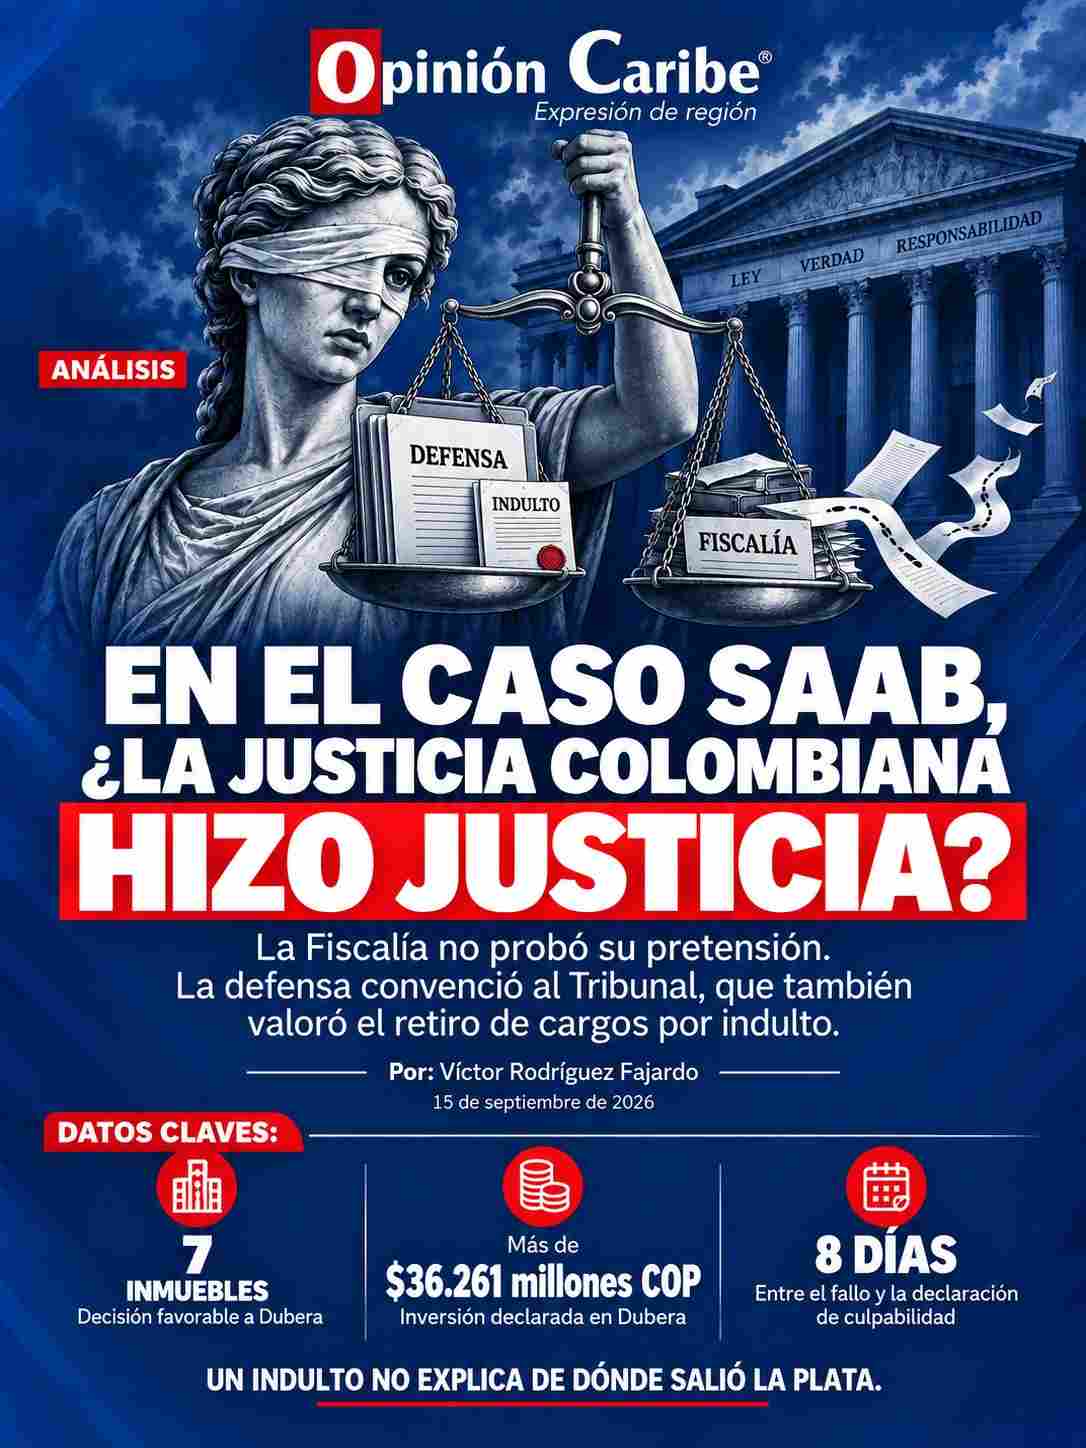
La Fiscalía dejó sin sostén suficiente su pretensión sobre siete inmuebles de Dubera. La defensa convenció al Tribunal, aunque quedó abierto el recorrido Venezuela–Panamá. El acuerdo de Saab en Miami podría aportar las pruebas que faltan.
Por Víctor Rodríguez Fajardo – Opinión Caribe | 15 de septiembre de 2026
«Culpable, señoría». Alex Saab pronunció esas palabras este 15 de septiembre ante una corte federal de Miami. Admitió conspiración para lavado de dinero después de alcanzar un acuerdo con la Fiscalía estadounidense. Ocho días antes, un tribunal colombiano había confirmado una decisión favorable sobre siete inmuebles de Promotora Dubera, vinculada con el empresario. Información de la audiencia.
El Tribunal Superior de Medellín confirmó el 7 de septiembre la negativa a extinguir el dominio. Fiscalía y Procuraduría habían apelado la sentencia del 17 de enero de 2025, dictada en Barranquilla. Los reportes de la audiencia estadounidense añaden ahora dos condiciones del acuerdo: Saab aceptó el decomiso de US$195 millones y cooperar con los fiscales. Sentencia de segunda instancia, reporte de la audiencia estadounidense.
En Colombia, el Tribunal consideró que la Fiscalía no construyó indicios suficientemente robustos de ilicitud y que Dubera ofreció una explicación económica coherente, documentada y consistente con sus negocios. Ese fue el núcleo de la decisión. El retiro de los antiguos cargos estadounidenses apareció como un argumento adicional. Sentencia.
La ley exige a la Fiscalía aportar las pruebas de la causal de extinción y al afectado, las que sustenten su oposición. Esa garantía también ampara a Saab: la controversia debía resolverse con las pruebas del proceso. Código de Extinción de Dominio.
La demanda fiscal se apoyaba en presuntas operaciones ficticias de Shatex entre 2007 y 2009. Un informe pericial sostenía que habían salido más de $25.304 millones para pagar importaciones que no habrían ingresado al país. También señalaba un crecimiento patrimonial del 923 %.
El juez de Barranquilla encontró una debilidad decisiva: la Fiscalía no precisó el tiempo, la forma ni el número de las importaciones supuestamente simuladas. Según la reconstrucción del Tribunal, presentó las conclusiones del informe sin aportar los documentos que les servían de fundamento.
La defensa presentó declaraciones aduaneras, facturas, cartas de porte, manifiestos de carga y actas. El juez tuvo por acreditadas 419 importaciones de materias primas entre 2004 y 2010, y 189 exportaciones entre 2005 y 2010. Esa documentación permitió rechazar la caracterización de Shatex como una empresa de papel. Sentencia de segunda instancia.
La existencia de negocios reales no excluía otros ilícitos; obligaba a la Fiscalía a distinguirlos. Para sostener su hipótesis debía señalar qué pago carecía de mercancía, qué proveedor era ficticio y cómo el dinero resultante había llegado al patrimonio perseguido.
La explicación defensiva también tenía contexto económico. Un estudio publicado por el Banco de la República describió el auge comercial entre 2004 y 2009 y su relación con las políticas económicas de ambos países, el consumo venezolano y los ingresos petroleros. El Tribunal utilizó ese contexto para explicar el crecimiento de Shatex y el posterior descenso de sus exportaciones. La variación empresarial dejaba de funcionar, por sí sola, como un indicio convincente de ilicitud. Estudio sobre el comercio colombo-venezolano, sentencia.
Con las interceptaciones apareció otro problema. El juez observó que uno de los informes reproducía el análisis de un investigador sin contener las conversaciones que sustentaban sus conclusiones. También cuestionó señalamientos sobre investigaciones extranjeras y avalúos apoyados en noticias de prensa, sin los soportes correspondientes.
La Fiscalía defendió en la apelación la valoración conjunta de los indicios. Sostuvo que las transcripciones, aunque insuficientes por sí solas, adquirían fuerza con otros elementos. Insistió en las diferencias entre la información entregada a los bancos y la declarada al fisco, en los anticipos de importaciones presuntamente inexistentes y en proveedores que consideraba ficticios. También cuestionó la relación entre los contratistas venezolanos y Dubera.
El Tribunal encontró buena parte de esos argumentos reiterativos de la demanda. Sobre Bancóldex, explicó que un incumplimiento comercial no demostraba por sí mismo ganancias ilícitas incorporadas a los inmuebles de Dubera. A la acusación le faltaba acreditar esa derivación patrimonial. Sentencia de segunda instancia.
El abogado Camilo Bocanegra Bernal, representante de Dubera, había ofrecido 166 documentos y dictámenes del contador Diego Alberto Palmar Delgado. El auto de pruebas registra declaraciones comerciales, escrituras, soportes bancarios y documentación contractual. En esa misma providencia, el juzgado ordenó a la Fiscalía completar los anexos de un informe del 13 de agosto de 2019. Auto de pruebas del 15 de diciembre de 2023.
La disputa sobre otros anexos muestra una falla de litigación más precisa. La Procuraduría alegó que el traslado de pruebas del expediente 2021-00049 había sido fragmentario y que faltaban discos con información. El Tribunal respondió que el juzgado había delimitado expresamente lo trasladado: incluyó soportes magnéticos en unos apartados y los excluyó en otros. Fiscalía y Procuraduría no recurrieron oportunamente esa decisión.
Cuando la Procuraduría reclamó la ausencia de esos soportes después de la sentencia, la delimitación ya estaba firme. Además, según el Tribunal, no explicó la incidencia concreta de cada anexo en el resultado. La actuación que faltó era identificable: controvertir a tiempo la exclusión y mostrar qué hecho relevante acreditaba cada soporte. Eso habría permitido discutir su incorporación; no garantizaba ganar el pleito. Sentencia de segunda instancia.
Esas deficiencias sustentan mi juicio de que la Fiscalía no estuvo a la altura de la defensa. El resultado adverso, por sí solo, no demostraría mala litigación.
La Procuraduría también había solicitado un perito contable o financiero para examinar el patrimonio de Dubera y de Julio César Ruiz Maestre. El juez Milton Joel Bello Balcárcel negó la solicitud porque admitió el dictamen defensivo, susceptible de contradicción mediante otro. Dejó abierta la posibilidad de ordenar pruebas técnicas posteriores. Auto de pruebas.
Durante la práctica probatoria hubo desistimientos. La defensa renunció al testimonio de Saab y al de otros citados. La procuradora Adalgiza Neira Palacios desistió de escuchar a los investigadores Yeferson Fabián Ospina Cárdenas y Carlos Andrés Buitrago Daza. El auto de agosto de 2024 aceptó esas renuncias. Sus motivos no aparecen explicados en las providencias examinadas.
La defensa, además, solicitó información a Venezuela sobre cumplimiento y pagos de los contratos. La carta rogatoria se fechó el 21 de febrero de 2024. En agosto, el juzgado pidió a Cancillería información sobre la respuesta. Auto del 12 de agosto de 2024.
La discusión patrimonial se concentraba en Penates y Heimdall, sociedades panameñas que aportaron inversión extranjera a Dubera. Mario Germán García Palacio y Julio César Ruiz Maestre describieron una estructura de inversiones familiares. Según la reconstrucción de la primera sentencia, la Fiscalía no había desvirtuado la capacidad de las sociedades aportantes. Sentencia.
Esa explicación debilitaba la insistencia en la capacidad económica personal del representante legal: lo decisivo era establecer si las sociedades podían aportar los recursos y de dónde los habían obtenido.
La Procuraduría cuestionó esa versión. Afirmó que Saab era el verdadero dueño, discutió la capacidad económica de Dubera y preguntó por qué el dinero venezolano había pasado por sociedades panameñas. Señaló la ausencia de comprobantes del desembolso Venezuela–Panamá y puso en duda que todos los recursos se reflejaran en las inversiones. El Tribunal consideró insuficientes esos argumentos para acreditar la causal.
La defensa relacionó los fondos con dos contratos venezolanos: uno de US$60 millones para treinta gimnasios, entre la Fundación Propatria 2000 y el Consorcio Estructuras Metálicas Modernas; otro de US$293.941.250 para 4.162 viviendas, entre el Ministerio de Vivienda y Fondo Global de Construcción. El ingreso registrado en Colombia como inversión en Dubera ascendió a $36.261.658.204.
El Tribunal reconoció que faltaban comprobantes del paso del dinero desde los contratistas venezolanos hasta Penates y Heimdall. Consideró poco ilustrativos sobre su origen los dictámenes de ambas partes. Aun así, estimó más probable la explicación defensiva: el ingreso a Colombia estaba registrado, su canalización no revelaba por sí misma un patrón de ocultamiento y existía un historial comercial documentado. Sentencia de segunda instancia.
Un contrato acredita obligaciones; su valor no equivale a utilidades disponibles. Un registro de inversión identifica el ingreso declarado, pero no reconstruye necesariamente cómo se produjo el dinero.
El antecedente estadounidense tenía otra naturaleza. Joe Biden concedió el indulto el 15 de diciembre de 2023. La orden que retiró los cargos es del 28 de marzo de 2024. El juzgado colombiano la incorporó el 12 de agosto de ese año, mediante un auto que identificó expresamente la clemencia presidencial como su fundamento. Indulto presidencial, auto colombiano.
La liberación de Saab hizo parte del intercambio de prisioneros de diciembre de 2023, en el que Estados Unidos consiguió el regreso de diez ciudadanos detenidos en Venezuela. Antecedente del intercambio.
El juez de primera instancia decidió no valorar aquel desenlace, invocando la autonomía de la extinción de dominio. El Tribunal sí lo utilizó: reconoció que no era vinculante, pero le atribuyó valor adicional para reforzar la debilidad de la hipótesis sobre la actividad ilícita. Sentencia.
Ese razonamiento merece objeción. Si los cargos se retiraron por clemencia, el retiro no demuestra que carecieran de sustento. Usarlo favorablemente puede transmitir al lector una conclusión que el acto presidencial no contiene: que Estados Unidos despejó las sospechas sobre aquellas operaciones.
Un indulto no explica de dónde salió la plata.
La decisión colombiana tampoco supone que todos los inmuebles vuelvan físicamente a sus antiguos titulares. La SAE había adelantado ventas anticipadas y en el expediente aparece como adquirente Asesorías e Inversiones Baquero Torres S.A.S. La Procuraduría pidió una nulidad por falta de vinculación de esa sociedad al proceso.
El Tribunal la rechazó. Explicó que la propiedad adquirida mediante la venta anticipada no estaba en controversia: el litigio recaía sobre el dinero obtenido, administrado por el FRISCO. Para esos activos, el resultado favorable se proyecta sobre el producto de la venta. Sentencia de segunda instancia.
La declaración de culpabilidad de hoy pertenece a otro expediente estadounidense. La acusación de 2019, cubierta por el indulto, se refería a una presunta trama de vivienda y divisas entre 2011 y 2015. La de 2026 comprende el programa alimentario CLAP y una expansión hacia negocios petroleros desde 2019. Describe sobornos, sociedades instrumentales y documentos de importación presuntamente falsos. Acusación de 2019, acusación de 2026.
Según la información de la audiencia, el acuerdo tiene doce páginas y la sentencia está prevista para enero de 2027. El decomiso acordado no demuestra que los US$195 millones ya hayan sido recuperados ni que incluyan bienes de Dubera. Información de la audiencia, condiciones reportadas del acuerdo.
Viviendas, gimnasios, alimentos y petróleo vinculan estas historias con recursos y necesidades públicas venezolanas, aunque correspondan a contratos y expedientes distintos. Para Colombia, el riesgo que debe enfrentar su justicia es que recursos procedentes de corrupción extranjera encuentren destino en inversiones locales.
La cooperación estadounidense podría aportar cuentas, bancos, beneficiarios, fechas y documentos antes desconocidos. El dato útil para Colombia sería una conexión verificable con Penates, Heimdall o los recursos de Dubera.
Si aparecen hechos o pruebas nuevos que permitan considerar razonablemente que la decisión pudo ser diferente, el artículo 73 del Código de Extinción de Dominio contempla la acción extraordinaria de revisión. Si se identifican otros activos o hechos, su investigación debe respetar la cosa juzgada: un proceso nuevo no permite repetir el mismo litigio cuando coinciden sujetos, objeto y causa. Código de Extinción de Dominio.
Sin una conexión relevante, la declaración de culpabilidad no bastará para alterar el fallo. Las fechas también cuentan: los ingresos petroleros descritos desde 2019 no pudieron financiar por sí mismos las compras de 2017.
Si dibujara este caso, la Justicia tendría la venda ligeramente corrida y un ojo dirigido al documento «INDULTO». En la balanza aparecerían los soportes que la Fiscalía no consiguió hacer valer y la explicación documental de la defensa, con el tramo Venezuela–Panamá todavía abierto.
La caricatura cuestionaría el peso concedido a ese argumento adicional. No tengo elementos para atribuir dolo a los jueces.
El Estado perdió porque no probó lo que debía probar. El Tribunal podía negarle la pretensión. Eso no vuelve impecable cada razón de la sentencia ni completa una cadena de dinero que el propio fallo deja abierta. Pedro Pueblo puede exigir que Fiscalía y Procuraduría expliquen las fallas señaladas y que las nuevas pistas se investiguen. La respuesta que merece debe poder leerse en documentos y cuentas verificadas.
Voces consultadas y pendientes
Este análisis se basa en las providencias judiciales examinadas, de las cuales se reconstruyen las posiciones de Fiscalía, Procuraduría y defensa. No se realizaron entrevistas directas a las partes.
La información sobre el decomiso y la cooperación de Saab procede de reportes de la audiencia estadounidense. Está pendiente examinar el acuerdo íntegro, sus soportes y la transcripción para precisar el alcance de los compromisos y los hechos admitidos.
También está pendiente completar la revisión de las actuaciones probatorias, las respuestas a la solicitud de cooperación con Venezuela y las decisiones sobre el cumplimiento del fallo por parte de la SAE. El contraste con quienes intervinieron en el proceso deberá aclarar por qué no se recurrió la delimitación de las pruebas trasladadas, qué motivó los desistimientos de testimonios y qué relevancia tenían los soportes que no fueron incorporados.